.png)
 2 days ago
2
Les Québécois qui renégocient leur hypothèque ces jours-ci constatent que l’accalmie sur les taux hypothécaires aura été de courte durée. Si rien ne change, votre prochain renouvellement pourrait vous réserver de mauvaises surprises.
Depuis quelques mois, les taux fixes ont remonté pratiquement partout et pour la plupart des emprunteurs, c’est bien au-delà de 4 %. Si on se fie aux analystes et aux marchés prédictifs, le taux variable pourrait bien connaître le même sort très bientôt.
Pour comprendre ce qui se passe, il faut d’abord se tourner vers ce qui se passe aux États-Unis.
Des déficits à perte de vue
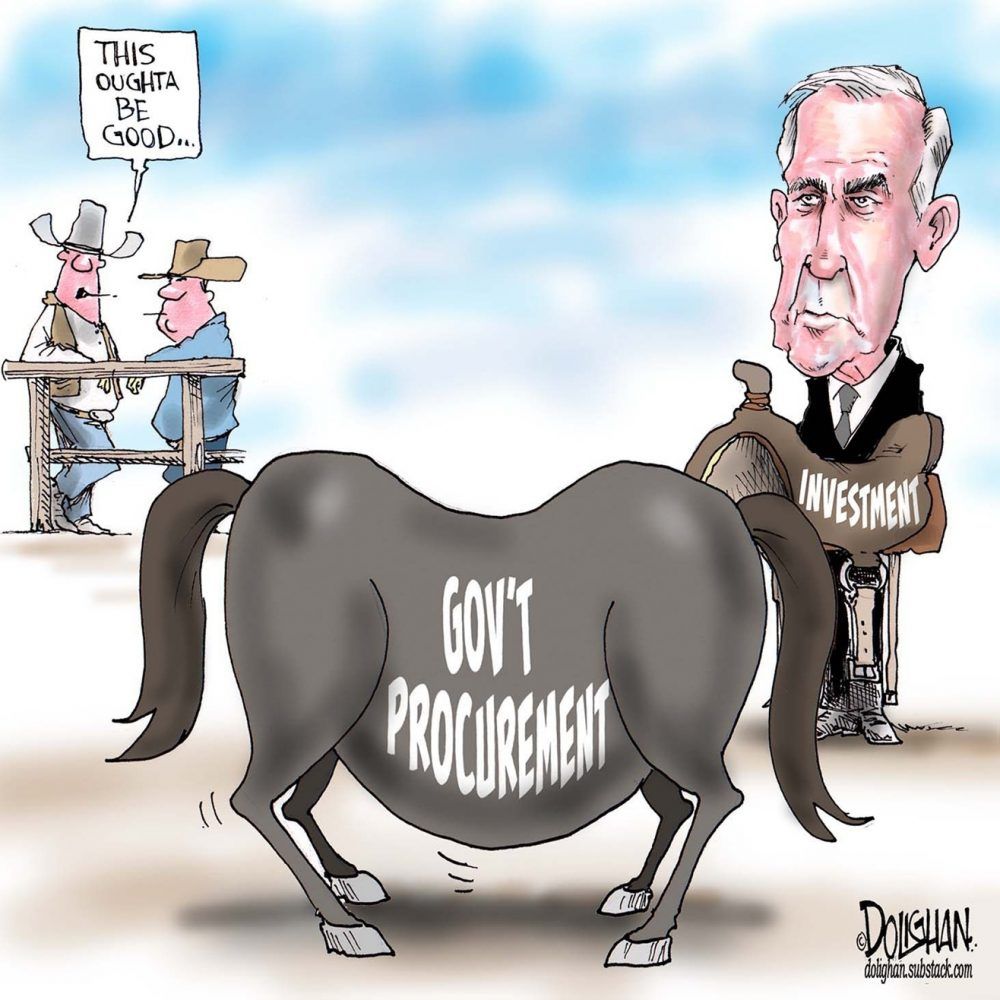
Depuis l’arrivée au pouvoir de Donald Trump, les Américains font des déficits records, de l’ordre de 2000 milliards par année.
Au début du mois, la dette totale américaine a franchi la barre des 40 000 milliards de dollars. Et rien ne semble indiquer que Trump ne soit prêt à reprendre les rênes de cette orgie de dépenses.
En parallèle, les investissements fous en intelligence artificielle, combinés à la crise énergétique mondiale, font augmenter les prix d’à peu près tout. De plus, à 7 $ US le gallon de diesel (3 $ le litre chez nous), tout le monde y goûte que ce soit l’agriculture, le transport par camion et par bateau, la construction, l’extraction minière ou l’industrie forestière.
Quand un tel choc arrive, les entreprises ne réagissent pas tout de suite. Or, la « petite excursion » des Américains en territoire Iranien ressemble de plus en plus à une odyssée. Plus le conflit dure, plus les probabilités d’une poussée d’inflation augmentent.
Comme en 2007
Lourds déficits et inflation galopante ne font pas bon ménage pour les emprunteurs. C’est pourquoi, depuis 18 mois, le taux des obligations 10 ans du gouvernement américain ont grimpé en flèche, atteignant un niveau similaire à ce qu’il était... en 2007. C’est autant que juste avant la crise financière.
Et comme n’importe quelle personne qui s’endette trop, sans plan pour rééquilibrer les comptes, la banque finit par exiger des garanties. Sauf que pour l’Oncle Sam, la banque, c’est vous et moi ; des investisseurs, petits et grands, qui exigent un rendement plus élevé pour atténuer le risque que tout cela finisse mal.
Le marché obligataire américain a des répercussions ici.
Le Canada pris au piège
Autant à Québec qu’à Ottawa, on ne compte plus les milliards engloutis en soutien financier, en subventions, en aides ponctuelles et en investissements dont le principal but est de pallier la guerre commerciale et l’incertitude créée par nos voisins du Sud.
Ces folles dépenses créent de la nervosité chez les investisseurs. Les obligations canadiennes ont, elles aussi, augmenté de plus de 1 % dans la dernière année, ce qui a eu un impact sur les taux fixes.
Inflation galopante
Comme si ce n’était pas assez, l’inflation galopante force la main de la Banque du Canada, qui devrait augmenter le taux directeur d’ici la fin de l’année.
Bref, on est pris des deux côtés.
Le taux obligataire augmente parce que les gouvernements font n’importe quoi, ce qui fait augmenter le taux fixe.
Le taux directeur augmente parce qu’il y a inflation, ce qui risque de faire augmenter le taux variable.
Et nous ? Pris en sandwich, il ne nous reste plus qu’à sortir le chéquier.



 Bengali (BD) ·
 English (US) ·